

Eerste gesprek
Aanbod op maat
Beoordeling
Hypotheek rond
Vrijblijvend gesprek aanvragen
We nemen binnen één werkdag contact op om een afspraak te plannen.
Een (eerste) huis kopen als starter
Je eerste huis kopen is een spannende stap. Als starter komt er nog wat extra bij kijken, van je maximale hypotheek tot regelingen die alleen voor starters gelden.
Wij helpen je die stap zo overzichtelijk mogelijk te zetten. Voordat je op zoek gaat naar je eerste huis, is het slim om te weten wat er allemaal mogelijk is. Zo weet je in welke prijsklasse je kunt zoeken en voorkom je verrassingen achteraf. Onze adviseur denkt vanaf de eerste stap met je mee.
Hoeveel kan ik lenen als starter?
Hoeveel je kunt lenen hangt af van meer dan alleen je inkomen. Ook je type arbeidscontract, een eventuele studieschuld en de actuele rente spelen mee. Onze adviseur rekent voor je uit wat je maximale hypotheek is, en of de maandlasten passen bij jouw situatie. Zo houd je ook als starter ruimte over voor de dingen die je daarnaast belangrijk vindt.
Let op: de bijkomende kosten, zoals notaris en taxatie, financier je niet mee in je hypotheek. Daar heb je dus altijd wat eigen geld voor nodig.
Kan ik een hypotheek krijgen met een studieschuld?
Ja, ook met een studieschuld kun je een hypotheek afsluiten. Wel telt de geldverstrekker een deel van je studieschuld mee als vaste last, waardoor je mogelijk iets minder kunt lenen. Hoe groot dat effect precies is, hangt af van het type lening en je aflossysteem.
Onze adviseur brengt dit voor je in kaart, zodat je vooraf weet waar je aan toe bent.
Extra mogelijkheden voor starters
Als starter heb je vaak toegang tot regelingen die het kopen van je eerste woning net wat makkelijker maken. Denk bijvoorbeeld ook aan de vrijstelling van overdrachtsbelasting tot 35 jaar. Onze adviseur bespreekt graag welke van onderstaande opties voor jou interessant zijn:
- Belastingvrije schenking – Krijg je een schenking van bijvoorbeeld je ouders en gebruik je dit voor de aankoop van je woning? Dan betaal je daar onder voorwaarden geen belasting over.
- Starterslening – Een aanvullende lening naast je hypotheek, speciaal voor starters. Hiervoor gelden wel specifieke voorwaarden.
- Familiehypotheek of meetekenen door ouders – Dit is maatwerk en kan een oplossing zijn om extra financiële ruimte te creëren.
Wij bespreken graag alle mogelijkheden met je en zorgen voor een hypotheekoplossing die aansluit op jouw wensen.
Huis verbouwen
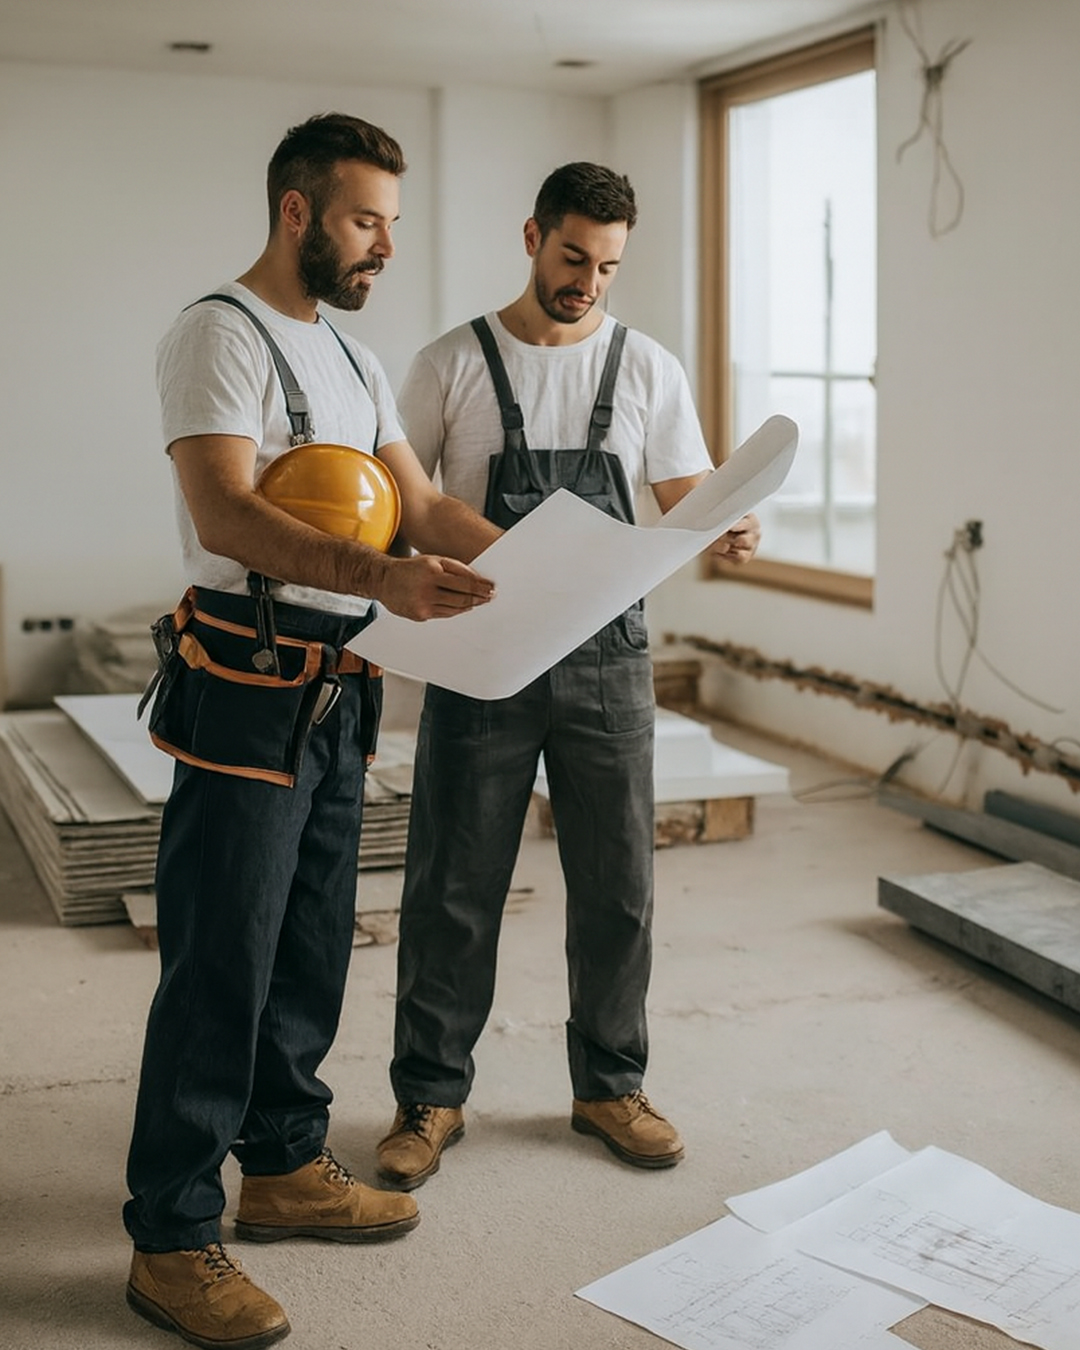
Droom je van meer ruimte of extra comfort, maar wil je niet verhuizen? Dan kan een verbouwing de oplossing zijn.
Financieringsmogelijkheden
Er zijn verschillende manieren om een verbouwing te financieren:
- Tweede hypotheek – Een extra hypotheek speciaal voor de verbouwing. Vaak met een bouwdepot.
- Spaargeld – Direct en zonder extra kosten.
- Consumptief krediet – Een persoonlijke lening voor kleinere verbouwingen.
- Hypotheek oversluiten – Soms is het interessant om je volledige hypotheek opnieuw te bekijken. Wij zoeken graag de beste oplossing voor jou.
Tip: Bekijk altijd of je in aanmerking komt voor een hypotheek met Nationale Hypotheek Garantie (NHG). De rente is vaak lager, waardoor er meer ruimte ontstaat voor je verbouwing.
Veranderingen in je situatie
Een hypotheek is een financiële beslissing voor de lange termijn. In je leven kunnen er veel dingen veranderen – zowel positief als minder prettig:
- Samenwonen, trouwen of gezinsuitbreiding
- Een nieuwe baan of pensionering
- Werkloosheid of arbeidsongeschiktheid
- Een scheiding of overlijden
Het is belangrijk om hier nu al over na te denken. Wij kijken niet alleen naar je huidige situatie, maar ook naar de toekomst, zodat je financiële zekerheid hebt – wat er ook gebeurt.
Overwaarde benutten
Is je woning meer waard dan de hypotheek die nog openstaat? Dan heb je overwaarde. Die kun je op verschillende manieren benutten:
- Voor de aankoop van een nieuwe woning
- Voor een verbouwing of verduurzaming
- Als financiële aanvulling of extraatje
Wat is overwaarde?
Overwaarde is het verschil tussen de marktwaarde van je woning en de resterende hypotheekschuld. Deze kun je gebruiken door een tweede hypotheek af te sluiten, je woning met winst te verkopen, of door het vrij te maken voor andere doelen. Wij laten je graag zien wat voor jou de slimste keuze is.